ETFs vs fondos indexados: qué son, en qué se diferencian en España y cómo empezar
Has oído hablar de ETFs y fondos indexados en algún vídeo, en algún grupo de WhatsApp, o porque un amigo lleva meses repitiendo "yo es que estoy indexado". ¿Pero sabes qué es cada cosa, o solo repites el nombre que más veces has escuchado?
Porque no son lo mismo. Se parecen, hacen básicamente lo mismo por dentro, pero en España uno de los dos te puede estar costando dinero en impuestos sin que te hayas dado ni cuenta. Vamos a verlo con calma.
¿Qué es un ETF, exactamente?
Un ETF (Exchange-Traded Fund) es una cesta de acciones que cotiza en bolsa como si fuera una acción más: tiene un precio que cambia cada segundo mientras el mercado está abierto, y lo compras o vendes a través de tu bróker en cualquier momento de la sesión.
La mayoría replica un índice (el S&P 500, el MSCI World) comprando, más o menos, las mismas empresas en las mismas proporciones. ¿La gracia? Con una sola compra te repartes entre cientos o miles de negocios a la vez. Un ETF del MSCI World son más de 1.500 empresas en una línea de tu cartera.
¿Y un fondo indexado no hace lo mismo?
Sí, la misma idea (replicar un índice), pero con una tubería distinta por detrás. Un fondo indexado no cotiza en tiempo real: lo compras a través de una gestora, y el precio al que entra tu dinero es el valor liquidativo del día, calculado una vez al cierre. Nada de gráficos moviéndose mientras miras el móvil.
Entonces, ¿cuál es la diferencia que de verdad importa?
Aquí es donde casi nadie te para a explicarte lo importante, y es puramente fiscal.
En España, un fondo indexado te deja hacer traspasos entre fondos sin tributar: vendes uno y metes el dinero directo en otro, y Hacienda no lo cuenta como venta. No pagas nada hasta que el dinero sale de verdad hacia tu cuenta corriente. Con un ETF esto no existe: cada vez que vendes con ganancia, tributas ese mismo año, aunque reinviertas el dinero en otro ETF al segundo siguiente.
Hay más diferencias, más pequeñas: los fondos suelen dejarte entrar con aportaciones mínimas bajas (a veces 1 €), mientras que un ETF lo compras entero por el precio de una participación, 30-100 € según cuál. Los ETFs suelen tener un TER algo menor, pero cada compra o venta lleva la comisión de tu bróker; los fondos normalmente no cobran por operar, aunque su TER puede ser algo más alto. Y para comprar un ETF necesitas cuenta de bróker con acceso a bolsa; el fondo lo contratas directamente con la gestora.
Cuánto pagas realmente a Hacienda cuando vendes
Vale, tributas al vender. ¿Pero cuánto? Aquí es donde la fiscalidad de los ETFs y los fondos indexados deja de ser un concepto y se vuelve una cifra, y es la parte que casi nadie te concreta. No es un número: es una escala progresiva. La ganancia va a la base del ahorro del IRPF, que en la declaración de la renta de 2025 (la que se presenta en 2026) funciona así:
Y aquí está el error que comete mucha gente: los tramos se aplican por partes, no de golpe. Si ganas 10.000 €, no pagas el 21% de todo. Pagas el 19% de los primeros 6.000 y el 21% de los 4.000 restantes: 1.140 + 840 = 1.980 €. No 2.100. Ganar un euro más nunca te hace pagar más por los euros anteriores.
Un detalle que sí puedes aprovechar: las pérdidas de unas inversiones se compensan con las ganancias de otras dentro del mismo ejercicio, y si te sobran pérdidas puedes arrastrarlas a los cuatro años siguientes. Vender en pérdidas algo que ya no quieres tener, el mismo año en que has tenido una ganancia, reduce la factura de verdad.
Dónde está domiciliado el fondo: el detalle que casi nadie mira
Dos ETFs o dos fondos indexados pueden replicar el mismo índice, cobrar la misma comisión y aun así darte rentabilidades distintas. Una de las razones está escondida en el país donde está registrado el fondo.
Cuando un fondo cobra dividendos de empresas estadounidenses, Estados Unidos le retiene una parte en origen. Cuánto le retiene depende del convenio fiscal que tenga el país del fondo:
- Un fondo domiciliado en Irlanda sufre una retención del 15%, gracias al convenio entre Irlanda y Estados Unidos.
- Uno domiciliado en Luxemburgo sufre el 30%.
Esa diferencia no la ves en ningún sitio: ocurre dentro del fondo, antes de que el dinero llegue a tu rentabilidad. No aparece en el TER ni en tu extracto. Simplemente, uno rinde algo menos que el otro año tras año, y no sabes por qué.
Cómo se comprueba en diez segundos: mira el ISIN, el código de doce caracteres que identifica al fondo. Si empieza por IE está domiciliado en Irlanda; si empieza por LU, en Luxemburgo. Para fondos con mucha exposición a Estados Unidos (o sea, casi cualquier global) el domicilio irlandés es el que juega a tu favor.
Acumulación o distribución: la decisión que más se subestima
Todo fondo o ETF hace una de estas dos cosas con los dividendos que cobra:
- Distribución (a veces marcado Dist): te los ingresa en la cuenta. Los recibes como renta y tributan ese mismo año, quieras o no.
- Acumulación (Acc): los reinvierte dentro del propio fondo, sin pasar por tu bolsillo. No hay nada que declarar hasta que vendas.
Para quien está construyendo patrimonio a largo plazo, la acumulación suele ganar por una razón sencilla: el dinero que no le das a Hacienda hoy sigue componiendo. No es que te ahorres el impuesto (lo pagarás al vender), es que lo retrasas veinte años, y durante esos veinte años trabaja para ti.
La distribución tiene sentido si de verdad necesitas esa renta para vivir. Si la vas a reinvertir a mano, estás pagando impuestos por adelantado para acabar en el mismo sitio, y encima con el trabajo de reinvertir.
Por qué no puedes comprar los ETFs americanos famosos
Tarde o temprano llegas a un vídeo que recomienda VOO, VTI, SPY o QQQ, vas a tu bróker y no te deja comprarlos. No es un fallo ni una limitación de tu bróker.
La normativa europea de protección al inversor (el reglamento PRIIPs, junto con MiFID II) exige que cualquier producto que se venda a particulares en la UE tenga un documento de datos fundamentales en tu idioma. Los ETFs estadounidenses no lo publican, porque no están pensados para el mercado europeo. Sin ese documento, un bróker europeo no te lo puede vender a ti como minorista.
La solución existe y es sencilla: casi todos esos índices tienen su equivalente UCITS, domiciliado en Europa y perfectamente comprable desde España. El S&P 500 de VOO lo replican CSPX o VUSA; el mercado global de VT lo replica VWCE. Mismo índice, distinto envoltorio regulatorio. Y como acabamos de ver, el envoltorio europeo tiene además la ventaja de que puedes elegir domicilio irlandés.
Cómo elegir uno de verdad, más allá de la comisión
El TER es lo primero que mira todo el mundo y no es lo único que importa. Cuatro cosas más que conviene comprobar antes de decidir:
- La diferencia de seguimiento (tracking difference): cuánto se ha desviado el fondo de su índice en la práctica, no en teoría. Es la prueba real, porque ya incluye comisiones, retenciones y eficiencia del gestor. Un fondo con TER más alto puede acabar siguiendo mejor al índice que uno más barato.
- El tamaño: un fondo con poco patrimonio puede cerrarse o fusionarse, y eso te fuerza una venta (con su factura fiscal) en un momento que no eliges tú. Los grandes fondos globales manejan miles de millones; conviene no ser el último en uno pequeño.
- Cómo replica el índice: la réplica física compra las acciones de verdad; la sintética usa un contrato con un banco para prometerte el mismo resultado. La sintética puede ser más eficiente en algunos índices, pero añade la dependencia de que ese banco cumpla. Para una cartera sencilla a largo plazo, la física es la opción menos sorprendente.
- La divisa del fondo no es tu riesgo de divisa. Comprar un ETF cotizado en euros que invierte en empresas estadounidenses no te protege del dólar: tu riesgo está en dónde están las empresas, no en la moneda de la etiqueta. Para eliminarlo de verdad hace falta una versión con cobertura explícita (hedged), que cuesta más y a treinta años no está claro que compense.
Los nombres que todo el mundo menciona
Vas a encontrarte estos nombres una y otra vez, así que al menos sitúalos. Ninguno es una recomendación de compra: es un mapa para que sepas de qué te hablan cuando aparecen.
Cómo no liarla a largo plazo
Aquí alguno pensará: vale, ya sé la diferencia, ¿pero cómo no la lío a largo plazo?
Lo primero: este producto no está pensado para el dinero que vas a necesitar el año que viene. Está pensado para quedarse quieto una década o más. Si lo tuyo es corto plazo, esto no es para ti.
Lo segundo, y esto sorprende a quien empieza: no hace falta acertar con ninguna empresa. La gracia de indexarte al S&P 500 o al MSCI World es precisamente no depender de que Nvidia o Apple acierten: el índice entero absorbe el acierto y el error de todas las empresas a la vez.
Con un matiz importante que conviene saber desde el principio: eso no significa estar repartido a partes iguales. Un ETF del S&P 500 tiene cerca de un tercio del dinero en las siete mayores tecnológicas, porque replica al índice por tamaño y no por igual. Sigues sin depender de acertar cuál de ellas irá bien, pero tu cartera pesa mucho más hacia ese grupo de lo que sugiere la palabra "diversificado".
Lo tercero es que un 0,20% de coste frente a un 1,5% no suena a mucho. Compuesto veinte años, es la diferencia entre jubilarte con una cifra y jubilarte con otra bastante más pequeña. Y lo cuarto: mete dinero cada mes, siempre la misma cantidad si puedes, y deja de intentar adivinar "el mejor momento": nadie lo acierta de forma consistente, ni tú ni el gurú del vídeo.
Y lo último, que es lo que casi nadie hace bien: mira tu rentabilidad real de vez en cuando, no el precio suelto de cada activo. Es fácil creer que vas ganando cuando en realidad las comisiones y el tipo de cambio se han comido buena parte. Y ojo, porque "rentabilidad real" no significa una sola cosa: hay dos formas legítimas de calcularla y, si aportas cada mes, pueden darte cifras muy distintas sobre exactamente la misma cartera.
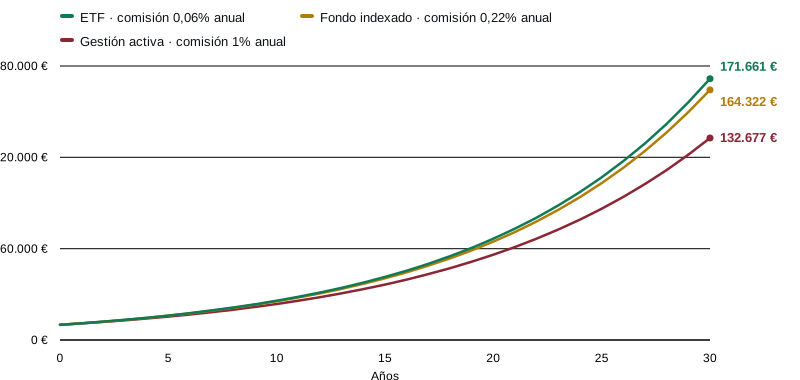
Ahí lo tienes: con la estrategia clara, la comisión de gestión no es un detalle menor. Los tres parten de la misma rentabilidad bruta, y solo por el coste anual un fondo de gestión activa al 1% se queda por debajo de los 133.000 €, casi 39.000 € menos que el ETF al 0,06%. Es la misma diferencia, año tras año, multiplicada por tres décadas.
Fuentes: tramos de la base del ahorro del IRPF para el ejercicio 2025 (19% hasta 6.000 €, 21% hasta 50.000 €, 23% hasta 200.000 €, 27% hasta 300.000 € y 30% a partir de ahí, este último tramo subido del 28% al 30% por la Ley 7/2024), según la Agencia Tributaria y despachos fiscales como Fiscaly y Baker Tilly. Retención en origen de dividendos estadounidenses según domicilio del fondo (15% para Irlanda por su convenio de doble imposición con Estados Unidos, 30% para Luxemburgo), recogida en análisis de fiscalidad de ETFs UCITS como los de Bogleheads España y Rankia. Comisiones (TER) de referencia: ETFs del S&P 500 entre el 0,03% y el 0,07% (SPDR, Vanguard, iShares) y fondos indexados del MSCI World entre el 0,10% y el 0,18% (Fidelity, iShares, Vanguard), frente a una comisión media de gestión activa en fondos españoles del 1,65% según los informes mensuales de Inverco. Análisis y opinión propios; esto no es una recomendación de inversión personalizada.
Preguntas frecuentes
¿Qué diferencia hay entre un ETF y un fondo indexado en España?
La más importante es fiscal: los fondos indexados permiten hacer traspasos entre fondos sin tributar en España, mientras que un ETF tributa cada vez que lo vendes con ganancia, aunque reinviertas el dinero. Ambos pueden replicar el mismo índice.
¿Cuánto se paga a Hacienda por vender un ETF o un fondo indexado?
La ganancia va a la base del ahorro del IRPF, con una escala progresiva: 19% hasta 6.000 €, 21% de 6.000 a 50.000 €, 23% de 50.000 a 200.000 €, 27% hasta 300.000 € y 30% por encima. Se aplica por tramos, no de golpe: con una ganancia de 10.000 € se pagan 1.980 €, no 2.100. Además, las pérdidas de otras inversiones compensan las ganancias del mismo ejercicio.
¿Por qué es mejor un ETF domiciliado en Irlanda?
Porque cuando el fondo cobra dividendos de empresas estadounidenses, Estados Unidos le retiene un 15% si está domiciliado en Irlanda y un 30% si lo está en Luxemburgo, por los convenios fiscales de cada país. Esa diferencia ocurre dentro del fondo y no aparece ni en el TER ni en tu extracto. Se comprueba mirando el ISIN: si empieza por IE es irlandés; si empieza por LU, luxemburgués.
¿Qué es mejor, un fondo de acumulación o de distribución?
Para quien invierte a largo plazo, normalmente el de acumulación. Reinvierte los dividendos dentro del fondo, así que no tributas hasta que vendes y ese dinero sigue componiendo mientras tanto. El de distribución te ingresa los dividendos y tributan ese mismo año, lo que solo compensa si de verdad necesitas esa renta para vivir.
¿Por qué no puedo comprar ETFs americanos como VOO o SPY desde España?
Por la normativa europea PRIIPs, que exige un documento de datos fundamentales en el idioma local para cualquier producto vendido a particulares en la UE. Los ETFs estadounidenses no lo publican, así que un bróker europeo no puede vendértelos como minorista. La alternativa son sus equivalentes UCITS, que replican los mismos índices y además permiten elegir domicilio irlandés.
¿Cuál es la comisión típica de un ETF o fondo indexado global?
Los ETFs y fondos indexados sobre el MSCI World o el S&P 500 suelen tener un TER de entre el 0,07% y el 0,20% anual, muy por debajo del 1-2% habitual en fondos de gestión activa. Aun así, conviene mirar la diferencia de seguimiento real frente al índice, que ya incluye comisiones y retenciones.
¿Puedo tener ETFs y fondos indexados a la vez?
Sí. Muchos inversores combinan ambos: fondos indexados para aportaciones periódicas que quieren poder reajustar sin coste fiscal, y ETFs para operar con la liquidez inmediata de la bolsa.
Para eso está Tracky: conecta tu bróker, calcula lo que realmente estás ganando o perdiendo, y compáralo con tus amigos si te apetece un poco de competición sana.
Abrir Tracky →